Domain basisrentenvertrag.de kaufen?
Wir ziehen mit dem Projekt
basisrentenvertrag.de um.
Sind Sie am Kauf der Domain
basisrentenvertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain basisrentenvertrag.de kaufen?
Was ist der Dslam?
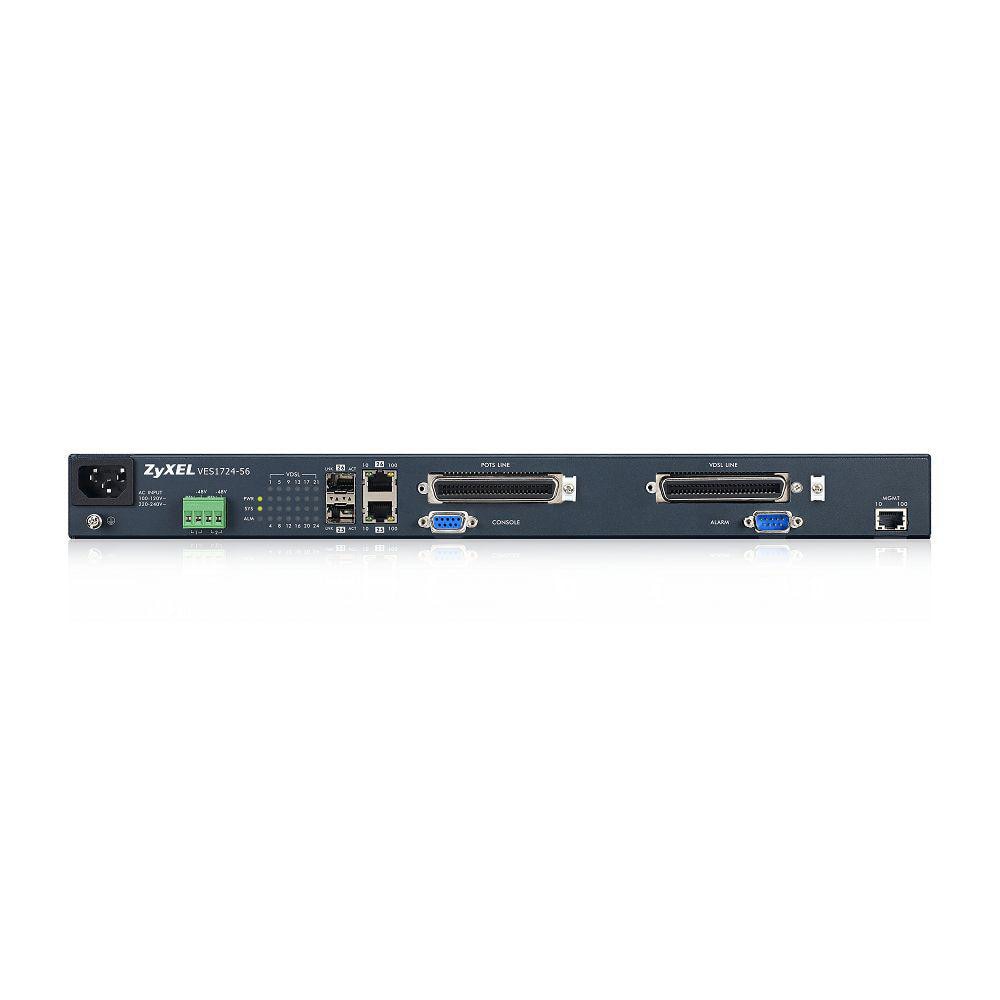
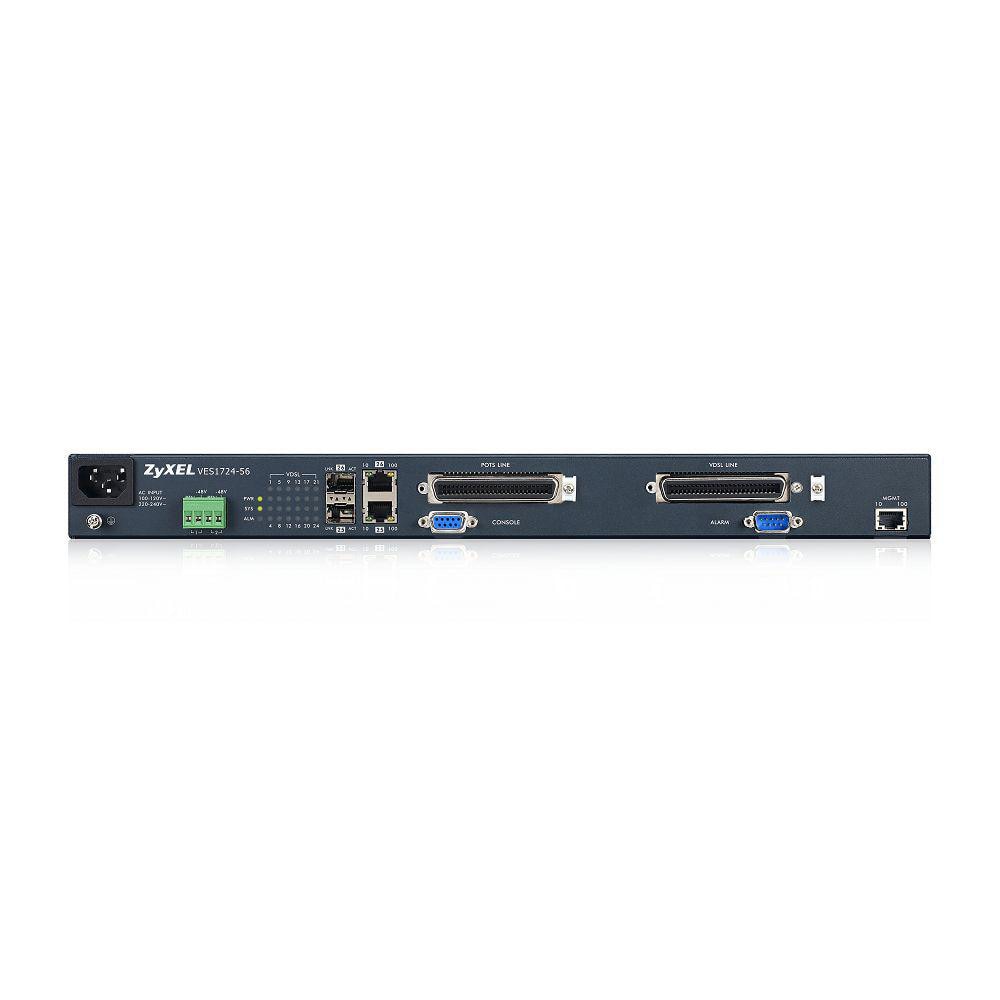
Der DSLAM (Digital Subscriber Line Access Multiplexer) ist ein wichtiger Bestandteil eines DSL-Netzwerks. Er dient als Schnittstelle zwischen den Endgeräten der Nutzer und dem Provider-Netzwerk. Der DSLAM nimmt die Signale der DSL-Modems der Nutzer entgegen, bündelt sie und leitet sie dann weiter ins Provider-Netzwerk. Dadurch ermöglicht der DSLAM eine effiziente Datenübertragung über die Kupferleitungen. Er spielt eine entscheidende Rolle für die Bereitstellung von Breitband-Internetzugängen über DSL-Technologie. **
Was ist Dslam Datenrate Max?
Was ist Dslam Datenrate Max? Dslam steht für Digital Subscriber Line Access Multiplexer und bezieht sich auf ein Gerät, das in Breitbandnetzwerken verwendet wird, um Daten zwischen Endbenutzern und dem zentralen Netzwerk zu übertragen. Die Datenrate Max bezieht sich auf die maximale Geschwindigkeit, mit der Daten über die DSL-Leitung übertragen werden können. Diese Datenrate hängt von verschiedenen Faktoren ab, wie der Entfernung zwischen dem Endbenutzer und dem Dslam, der Qualität der Kupferverkabelung und der Art des DSL-Dienstes, der verwendet wird. Eine höhere Datenrate Max bedeutet, dass Benutzer eine schnellere und stabilere Internetverbindung genießen können. **
Ähnliche Suchbegriffe für DSLAM
Top-Angebote
Produkte zum Begriff DSLAM:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landgraf, Daniela: Immobilien als Kapitalanlage clever finanzierenImmobilien als Kapitalanlage clever finanzieren , Was Sie bei Vermietung und Selbstnutzung wissen müssen , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20221013, Produktform: Kartoniert, Autoren: Landgraf, Daniela, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Finanzierungsberater; Kapitalbedarf; Eigenkapital; Darlehenskündigung; Darlehensauszahlung; Bausparen; Bausparvertrag; Förderbanken; Kreditprüfung; Kreditwürdigkeit; Bonität; Umlagefähige Nebenkosten; Zinsen als Werbungskosten; Sanierungsmaßnahmen; Sanierungskosten; Mieteinnahmen; Mietnomaden; Verwaltungskosten; Gemischt genutzte Immobilie; Selbst genutzte Immobilie; Eigentumswohnungsbesitzer; Steuerspareffekte bei vermieteten Immobilien; Versicherungsschutz für Immobilien; Grundbuch; Grundbucheintrag; Hauskauf; Wohnungskauf; finanzielle Unabängigkeit; Kapitalanleger; Finanzierungsrate; Kapitalaufbau; Immobilienmarkt; Immobilienkauf; Immobilieninvestment; Eigentumsfinanzierung; Finanzierungs, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Länge: 205, Breite: 137, Höhe: 17, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 280601722,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Betrachtung der kapitalgedeckten Altersvorsorge als Lösungsansatz zur Reformierung der gesetzlichen Rentenversicherung, Taschenbuch von ChristianBetrachtung Der Kapitalgedeckten Altersvorsorge Als Lösungsansatz Zur Reformierung Der Gesetzlichen Rentenversicherung, Taschenbuch Von Christian Cremers, Grin, 978-3-346-93297-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Taschenbuch von Steffen Horn,Dirk R. Schuchardt, Springer Fachmedien Wiesbaden GmbH,Deutsche Rentenversicherung - Basis Der Altersvorsorge, Taschenbuch Von Steffen Horn,dirk R. Schuchardt, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06674-1, Seitenanzahl: 13939,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Was bedeutet "zu weit weg vom DSLAM"?
"Zu weit weg vom DSLAM" bedeutet, dass die Entfernung zwischen dem Anschlusspunkt des Internetanbieters (DSLAM) und dem Standort des Nutzers zu groß ist. Dies kann zu einer schlechten oder instabilen Internetverbindung führen, da das Signal aufgrund der Entfernung an Stärke verliert. In solchen Fällen kann es notwendig sein, alternative Lösungen wie einen anderen Internetanbieter oder eine andere Art der Internetverbindung zu suchen. **
-
Lohnt sich ein Altersvorsorge-Basisrentenvertrag?
Die Entscheidung, ob sich ein Altersvorsorge-Basisrentenvertrag lohnt, hängt von verschiedenen Faktoren ab. Zum einen ist es wichtig, wie hoch das zu versteuernde Einkommen ist, da Beiträge zur Basisrente steuerlich absetzbar sind. Zum anderen spielt die individuelle Lebenssituation eine Rolle, wie beispielsweise die geplante Rentenlänge und die persönlichen finanziellen Möglichkeiten. Es ist ratsam, sich von einem unabhängigen Finanzberater beraten zu lassen, um die individuelle Situation zu bewerten und eine fundierte Entscheidung zu treffen. **
-
Wie kann man das Festnetz durch einen DSLAM in WLAN umwandeln?
Um das Festnetz durch einen DSLAM in WLAN umzuwandeln, benötigt man einen WLAN-Router. Der DSLAM (Digital Subscriber Line Access Multiplexer) wird mit dem Festnetzanschluss verbunden und stellt die Verbindung zum Internet her. Der WLAN-Router wird dann mit dem DSLAM verbunden, um das Internet über WLAN im gesamten Haus verfügbar zu machen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **

Wie beeinflusst die Höhe des monatlichen Beitrags in einen Rentenvertrag die spätere Rentenauszahlung?
Je höher der monatliche Beitrag in einen Rentenvertrag ist, desto höher fällt die spätere Rentenauszahlung aus. Ein höherer Beitrag ermöglicht es, mehr Kapital anzusparen und somit eine höhere Rente zu erhalten. Die Höhe des monatlichen Beitrags ist somit ein wichtiger Faktor für die Höhe der späteren Rentenzahlungen. **
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
Top-Angebote
Produkte zum Begriff DSLAM:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Landgraf, Daniela: Immobilien als Kapitalanlage clever finanzierenImmobilien als Kapitalanlage clever finanzieren , Was Sie bei Vermietung und Selbstnutzung wissen müssen , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20221013, Produktform: Kartoniert, Autoren: Landgraf, Daniela, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Finanzierungsberater; Kapitalbedarf; Eigenkapital; Darlehenskündigung; Darlehensauszahlung; Bausparen; Bausparvertrag; Förderbanken; Kreditprüfung; Kreditwürdigkeit; Bonität; Umlagefähige Nebenkosten; Zinsen als Werbungskosten; Sanierungsmaßnahmen; Sanierungskosten; Mieteinnahmen; Mietnomaden; Verwaltungskosten; Gemischt genutzte Immobilie; Selbst genutzte Immobilie; Eigentumswohnungsbesitzer; Steuerspareffekte bei vermieteten Immobilien; Versicherungsschutz für Immobilien; Grundbuch; Grundbucheintrag; Hauskauf; Wohnungskauf; finanzielle Unabängigkeit; Kapitalanleger; Finanzierungsrate; Kapitalaufbau; Immobilienmarkt; Immobilienkauf; Immobilieninvestment; Eigentumsfinanzierung; Finanzierungs, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Länge: 205, Breite: 137, Höhe: 17, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 280601722,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Dslam?
Der DSLAM (Digital Subscriber Line Access Multiplexer) ist ein wichtiger Bestandteil eines DSL-Netzwerks. Er dient als Schnittstelle zwischen den Endgeräten der Nutzer und dem Provider-Netzwerk. Der DSLAM nimmt die Signale der DSL-Modems der Nutzer entgegen, bündelt sie und leitet sie dann weiter ins Provider-Netzwerk. Dadurch ermöglicht der DSLAM eine effiziente Datenübertragung über die Kupferleitungen. Er spielt eine entscheidende Rolle für die Bereitstellung von Breitband-Internetzugängen über DSL-Technologie. **
-
Was ist Dslam Datenrate Max?
Was ist Dslam Datenrate Max? Dslam steht für Digital Subscriber Line Access Multiplexer und bezieht sich auf ein Gerät, das in Breitbandnetzwerken verwendet wird, um Daten zwischen Endbenutzern und dem zentralen Netzwerk zu übertragen. Die Datenrate Max bezieht sich auf die maximale Geschwindigkeit, mit der Daten über die DSL-Leitung übertragen werden können. Diese Datenrate hängt von verschiedenen Faktoren ab, wie der Entfernung zwischen dem Endbenutzer und dem Dslam, der Qualität der Kupferverkabelung und der Art des DSL-Dienstes, der verwendet wird. Eine höhere Datenrate Max bedeutet, dass Benutzer eine schnellere und stabilere Internetverbindung genießen können. **
-
Was bedeutet "zu weit weg vom DSLAM"?
"Zu weit weg vom DSLAM" bedeutet, dass die Entfernung zwischen dem Anschlusspunkt des Internetanbieters (DSLAM) und dem Standort des Nutzers zu groß ist. Dies kann zu einer schlechten oder instabilen Internetverbindung führen, da das Signal aufgrund der Entfernung an Stärke verliert. In solchen Fällen kann es notwendig sein, alternative Lösungen wie einen anderen Internetanbieter oder eine andere Art der Internetverbindung zu suchen. **
-
Lohnt sich ein Altersvorsorge-Basisrentenvertrag?
Die Entscheidung, ob sich ein Altersvorsorge-Basisrentenvertrag lohnt, hängt von verschiedenen Faktoren ab. Zum einen ist es wichtig, wie hoch das zu versteuernde Einkommen ist, da Beiträge zur Basisrente steuerlich absetzbar sind. Zum anderen spielt die individuelle Lebenssituation eine Rolle, wie beispielsweise die geplante Rentenlänge und die persönlichen finanziellen Möglichkeiten. Es ist ratsam, sich von einem unabhängigen Finanzberater beraten zu lassen, um die individuelle Situation zu bewerten und eine fundierte Entscheidung zu treffen. **
Ähnliche Suchbegriffe für DSLAM
-
Betrachtung der kapitalgedeckten Altersvorsorge als Lösungsansatz zur Reformierung der gesetzlichen Rentenversicherung, Taschenbuch von ChristianBetrachtung Der Kapitalgedeckten Altersvorsorge Als Lösungsansatz Zur Reformierung Der Gesetzlichen Rentenversicherung, Taschenbuch Von Christian Cremers, Grin, 978-3-346-93297-6, Seitenanzahl: 2017,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Taschenbuch von Steffen Horn,Dirk R. Schuchardt, Springer Fachmedien Wiesbaden GmbH,Deutsche Rentenversicherung - Basis Der Altersvorsorge, Taschenbuch Von Steffen Horn,dirk R. Schuchardt, Springer Fachmedien Wiesbaden Gmbh, 978-3-658-06674-1, Seitenanzahl: 13939,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Passive Indexfonds als Alternative zur Lebens- und Rentenversicherung für die private Altersvorsorge, Taschenbuch von Leon Fom, GRIN,Passive Indexfonds Als Alternative Zur Lebens- Und Rentenversicherung Für Die Private Altersvorsorge, Taschenbuch Von Leon Fom, Grin, 978-3-389-03419-4, Seitenanzahl: 2819,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Immobilien als Kapitalanlage und zur Altersvorsorge, Taschenbuch von Michael Kaindl,Stefanie Schädel, Tredition, 978-3-7439-7224-7Immobilien Als Kapitalanlage Und Zur Altersvorsorge, Taschenbuch Von Michael Kaindl,stefanie Schädel, Tredition, 978-3-7439-7224-7, Seitenanzahl: 22419,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man das Festnetz durch einen DSLAM in WLAN umwandeln?
Um das Festnetz durch einen DSLAM in WLAN umzuwandeln, benötigt man einen WLAN-Router. Der DSLAM (Digital Subscriber Line Access Multiplexer) wird mit dem Festnetzanschluss verbunden und stellt die Verbindung zum Internet her. Der WLAN-Router wird dann mit dem DSLAM verbunden, um das Internet über WLAN im gesamten Haus verfügbar zu machen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie beeinflusst die Höhe des monatlichen Beitrags in einen Rentenvertrag die spätere Rentenauszahlung?
Je höher der monatliche Beitrag in einen Rentenvertrag ist, desto höher fällt die spätere Rentenauszahlung aus. Ein höherer Beitrag ermöglicht es, mehr Kapital anzusparen und somit eine höhere Rente zu erhalten. Die Höhe des monatlichen Beitrags ist somit ein wichtiger Faktor für die Höhe der späteren Rentenzahlungen. **
-
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.