Domain basisrentenvertrag.de kaufen?
Wir ziehen mit dem Projekt
basisrentenvertrag.de um.
Sind Sie am Kauf der Domain
basisrentenvertrag.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain basisrentenvertrag.de kaufen?
Lohnt sich ein Altersvorsorge-Basisrentenvertrag?
Die Entscheidung, ob sich ein Altersvorsorge-Basisrentenvertrag lohnt, hängt von verschiedenen Faktoren ab. Zum einen ist es wichtig, wie hoch das zu versteuernde Einkommen ist, da Beiträge zur Basisrente steuerlich absetzbar sind. Zum anderen spielt die individuelle Lebenssituation eine Rolle, wie beispielsweise die geplante Rentenlänge und die persönlichen finanziellen Möglichkeiten. Es ist ratsam, sich von einem unabhängigen Finanzberater beraten zu lassen, um die individuelle Situation zu bewerten und eine fundierte Entscheidung zu treffen. **
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **


Ähnliche Suchbegriffe für Schaltausgang
Top-Angebote
Produkte zum Begriff Schaltausgang:
-
Landgraf, Daniela: Immobilien als Kapitalanlage clever finanzierenImmobilien als Kapitalanlage clever finanzieren , Was Sie bei Vermietung und Selbstnutzung wissen müssen , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20221013, Produktform: Kartoniert, Autoren: Landgraf, Daniela, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Finanzierungsberater; Kapitalbedarf; Eigenkapital; Darlehenskündigung; Darlehensauszahlung; Bausparen; Bausparvertrag; Förderbanken; Kreditprüfung; Kreditwürdigkeit; Bonität; Umlagefähige Nebenkosten; Zinsen als Werbungskosten; Sanierungsmaßnahmen; Sanierungskosten; Mieteinnahmen; Mietnomaden; Verwaltungskosten; Gemischt genutzte Immobilie; Selbst genutzte Immobilie; Eigentumswohnungsbesitzer; Steuerspareffekte bei vermieteten Immobilien; Versicherungsschutz für Immobilien; Grundbuch; Grundbucheintrag; Hauskauf; Wohnungskauf; finanzielle Unabängigkeit; Kapitalanleger; Finanzierungsrate; Kapitalaufbau; Immobilienmarkt; Immobilienkauf; Immobilieninvestment; Eigentumsfinanzierung; Finanzierungs, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Länge: 205, Breite: 137, Höhe: 17, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 280601722,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst die Höhe des monatlichen Beitrags in einen Rentenvertrag die spätere Rentenauszahlung?
Je höher der monatliche Beitrag in einen Rentenvertrag ist, desto höher fällt die spätere Rentenauszahlung aus. Ein höherer Beitrag ermöglicht es, mehr Kapital anzusparen und somit eine höhere Rente zu erhalten. Die Höhe des monatlichen Beitrags ist somit ein wichtiger Faktor für die Höhe der späteren Rentenzahlungen. **
-
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
-
Wie funktioniert ein Rentenvertrag und welche Vorteile bietet er für die Altersvorsorge?
Ein Rentenvertrag ist eine Vereinbarung zwischen einer Person und einem Versicherungsunternehmen, bei der regelmäßige Beiträge eingezahlt werden, um im Alter eine lebenslange Rente zu erhalten. Die Vorteile eines Rentenvertrags sind eine sichere und planbare Einkommensquelle im Ruhestand, Schutz vor Altersarmut und die Möglichkeit, individuelle Vorsorgeziele zu erreichen. Zudem können Steuervorteile und staatliche Förderungen die Attraktivität eines Rentenvertrags erhöhen. **
-
Wie funktioniert ein Rentenvertrag und welche Vorteile bietet er für die Altersvorsorge?
Ein Rentenvertrag ist eine Form der privaten Altersvorsorge, bei der regelmäßige Beiträge eingezahlt werden, um im Alter eine lebenslange Rente zu erhalten. Die Beiträge werden von einem Versicherungsunternehmen angelegt und verzinst, um eine ausreichende Rente zu gewährleisten. Vorteile eines Rentenvertrags sind die finanzielle Absicherung im Alter, die Möglichkeit, Steuervorteile zu nutzen und die Flexibilität bei der Wahl der Rentenhöhe und -dauer. **

Welche Vorteile bietet ein Rentenvertrag im Vergleich zu anderen Formen der Altersvorsorge?
Ein Rentenvertrag bietet eine lebenslange garantierte Rente, die vor Inflation schützt. Zudem sind die Beiträge steuerlich absetzbar. Rentenverträge bieten eine sichere und planbare Altersvorsorge ohne Risiko von Kapitalverlusten. **
Wie hoch ist die gesetzliche Altersrente und welche zusätzlichen Vorsorgeoptionen gibt es in einem Rentenvertrag?
Die Höhe der gesetzlichen Altersrente hängt von verschiedenen Faktoren ab, wie z.B. der Anzahl der Beitragsjahre und dem durchschnittlichen Einkommen. Zusätzliche Vorsorgeoptionen in einem Rentenvertrag können beispielsweise betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen sein. Es ist ratsam, frühzeitig verschiedene Vorsorgeoptionen zu prüfen und individuell auf die eigenen Bedürfnisse anzupassen. **
Top-Angebote
Produkte zum Begriff Schaltausgang:
-
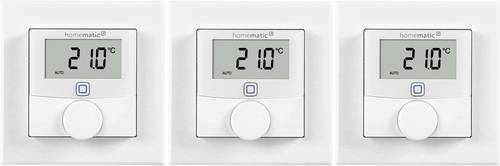
HMIP BWTH - Wandthermostat mit SchaltausgangHomematic IP Smart Home Wandthermostat mit Schaltausgang – für Markenschalter Individuelle Steuerung von 230 V-Stellantrieben für Fußbodenheizungen über Relais-Ausgang entsprechend der festgelegten Heizprofile Der Homematic IP Wandthermostat mit Schaltausgang ist Teil des Homematic IP Smart-Home-Systems und steuert 230 V-Fußbodenheizungsstellantriebe per Relais-Ausgang. Der Wandthermostat mit Schaltausgang ermöglicht somit das einfache Aufrüsten einer konventionellen Fußbodenheizungssteuerung zu einer intelligenten Regelung der Raumtemperatur durch Austausch des bisherigen Bimetall-Reglers. Dies steigert den Wohnkomfort und hilft aktiv beim Energiesparen. Die smarte Lösung bietet bis zu drei individuell einstellbare Heiz- und weitere drei frei einstellbare Kühlprofile mit jeweils sechs Heizphasen sowie 13 Schaltzeitpunkten pro Tag. Über den Homematic IP Wandthermostat mit Schaltausgang lässt sich die Soll-Temperatur in 0,5 °C-Schritten bequem per Einstellrad wählen. Das große beleuchtete Display zeigt die Soll- und Ist-Temperatur wie auch die Luftfeuchtigkeit an. Darüber hinaus können alle Werte auch per Homematic IP App abgelesen und eingestellt werden. Der Wandthermostat wird in klassische Unterputzdosen montiert, was den Austausch bestehender Wandthermostate deutlich erleichtert. Die Abmessungen des Homematic IP Wandthermostats erlauben dabei sogar die Integration in Mehrfachrahmen der führenden Hersteller. Soll der Thermostat ohne den Homematic IP Access Point bzw. ohne die Homematic Zentrale CCU2 genutzt werden, können die gewünschten Einstellungen direkt am Thermostat ohne Smart-Home-Anbindung gewählt werden. Einfaches Aufrüsten einer konventionellen Fußbodenheizungssteuerung zur intelligent gesteuerten Regulierung des Raumklimas per Smartphone durch Austausch der bestehenden Wandthermostate Messung und Anzeige von Soll- und Ist-Temperatur sowie Luftfeuchtigkeit auf großem beleuchtetem Display Bis zu 6 individuell einstellbare Heizprofile (3x Heizen, 3x Kühlen) mit je 6 Heizphasen und 13 Schaltzeitpunkten pro Tag für bedarfsgerechtes Heizen Manuelles Einstellen der Soll-Temperatur (auf 0,5 °C genau) direkt am Stellrad Einfache Montage in vorhandener Unterputzdose Integration in Mehrfachrahmen oder in Rahmen anderer Hersteller (Berker, Busch-Jaeger, ELSO, Gira, Merten, JUNG) Inbetriebnahme und Konfiguration der Fußbodenheizung direkt am Wandthermostaten möglich (auch ohne Homematic IP Access Point bzw. Homematic CCU2) Kann mit dem Access Point in Verbindung mit der Homematic IP App (ohne Folgekosten), der Homematic Zentrale CCU2 sowie mit vielen Partnerlösungen betrieben werden77,90 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Landgraf, Daniela: Immobilien als Kapitalanlage clever finanzierenImmobilien als Kapitalanlage clever finanzieren , Was Sie bei Vermietung und Selbstnutzung wissen müssen , Turboschläuche & Teile > Chiptuning & Motortuning , Auflage: 1. Auflage, Erscheinungsjahr: 20221013, Produktform: Kartoniert, Autoren: Landgraf, Daniela, Auflage: 22001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 250, Keyword: Finanzierungsberater; Kapitalbedarf; Eigenkapital; Darlehenskündigung; Darlehensauszahlung; Bausparen; Bausparvertrag; Förderbanken; Kreditprüfung; Kreditwürdigkeit; Bonität; Umlagefähige Nebenkosten; Zinsen als Werbungskosten; Sanierungsmaßnahmen; Sanierungskosten; Mieteinnahmen; Mietnomaden; Verwaltungskosten; Gemischt genutzte Immobilie; Selbst genutzte Immobilie; Eigentumswohnungsbesitzer; Steuerspareffekte bei vermieteten Immobilien; Versicherungsschutz für Immobilien; Grundbuch; Grundbucheintrag; Hauskauf; Wohnungskauf; finanzielle Unabängigkeit; Kapitalanleger; Finanzierungsrate; Kapitalaufbau; Immobilienmarkt; Immobilienkauf; Immobilieninvestment; Eigentumsfinanzierung; Finanzierungs, Fachschema: Besitz / Grundbesitz~Grundbesitz - Grundeigentum~Eigentum / Wohneigentum~Wohneigentum~Recht / Ratgeber (allgemein), Fachkategorie: Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Ratgeber, Sachbuch: Recht, Region: Deutschland, Thema: Verstehen, Warengruppe: HC/Recht/Rechtsratgeber, Fachkategorie: Grundeigentum und Immobilien, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Verlag: Walhalla und Praetoria, Länge: 205, Breite: 137, Höhe: 17, Gewicht: 344, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0008, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 280601722,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lohnt sich ein Altersvorsorge-Basisrentenvertrag?
Die Entscheidung, ob sich ein Altersvorsorge-Basisrentenvertrag lohnt, hängt von verschiedenen Faktoren ab. Zum einen ist es wichtig, wie hoch das zu versteuernde Einkommen ist, da Beiträge zur Basisrente steuerlich absetzbar sind. Zum anderen spielt die individuelle Lebenssituation eine Rolle, wie beispielsweise die geplante Rentenlänge und die persönlichen finanziellen Möglichkeiten. Es ist ratsam, sich von einem unabhängigen Finanzberater beraten zu lassen, um die individuelle Situation zu bewerten und eine fundierte Entscheidung zu treffen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wie beeinflusst die Höhe des monatlichen Beitrags in einen Rentenvertrag die spätere Rentenauszahlung?
Je höher der monatliche Beitrag in einen Rentenvertrag ist, desto höher fällt die spätere Rentenauszahlung aus. Ein höherer Beitrag ermöglicht es, mehr Kapital anzusparen und somit eine höhere Rente zu erhalten. Die Höhe des monatlichen Beitrags ist somit ein wichtiger Faktor für die Höhe der späteren Rentenzahlungen. **
-
Wie kann man sein Renteneinkommen durch zusätzliche Altersvorsorge aufstocken?
Man kann sein Renteneinkommen durch private Rentenversicherungen, Riester-Rente oder betriebliche Altersvorsorge aufstocken. Es ist wichtig frühzeitig mit der zusätzlichen Altersvorsorge zu beginnen, um von Zinseszinseffekten zu profitieren. Eine individuelle Beratung durch einen Finanzexperten kann helfen, die passende Vorsorgestrategie zu finden. **
Ähnliche Suchbegriffe für Schaltausgang
-
Homematic IP Funk Wandthermostat mit Schaltausgang 230VDer Homematic IP Wandthermostat mit Schaltausgang ist Teil des Homematic IP Smart-Home-Systems und steuert 230-V-Fußbodenheizungsstellantriebe per Relais-Ausgang. Der Wandthermostat mit Schaltausgang ermöglicht somit das einfache Aufrüsten einer konventionellen Fußbodenheizungssteuerung zu einer intelligenten Regelung der Raumtemperatur durch Austausch des bisherigen Bimetall-Reglers. Dies steigert den Wohnkomfort und hilft aktiv beim Energiesparen. Die smarte Lösung bietet bis zu drei individuell einstellbare Heiz- und weitere drei frei einstellbare Kühlprofile mit jeweils sechs Heizphasen sowie 13 Schaltzeitpunkten pro Tag. Über den Homematic IP Wandthermostat mit Schaltausgang lässt sich die Soll-Temperatur in 0,5-°C-Schritten bequem per Einstellrad wählen. Das große beleuchtete Display zeigt die Soll- und Ist-Temperatur wie auch die Luftfeuchtigkeit an. Darüber hinaus können alle Werte auch per Homematic IP App abgelesen und eingestellt werden. Der Wandthermostat wird in klassische Unterputzdosen montiert, was den Austausch bestehender Wandthermostate deutlich erleichtert. Die Abmessungen des Homematic IP Wandthermostats erlauben dabei sogar die Integration in Mehrfachrahmen der führenden Hersteller. Soll der Thermostat ohne den Homematic IP Access Point bzw. ohne die Homematic Zentrale genutzt werden, können die gewünschten Einstellungen direkt am Thermostat ohne Smart-Home-Anbindung gewählt werden.223,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HMIP BWTH-A - Wandthermostat mit Schaltausgang, anthrazitHomematic IP Wandthermostat mit Schaltausgang - für Markenschalter, anthrazit Individuelle Steuerung von 230 V-Stellantrieben für Fußbodenheizungen über Relais-Ausgang entsprechend der festgelegten Heizprofile Der Homematic IP Wandthermostat mit Schaltausgang ist Teil des Homematic IP Smart-Home-Systems und steuert 230 V-Fußbodenheizungsstellantriebe per Relais-Ausgang. Der Wandthermostat mit Schaltausgang ermöglicht somit das einfache Aufrüsten einer konventionellen Fußbodenheizungssteuerung zu einer intelligenten Regelung der Raumtemperatur durch Austausch des bisherigen Bimetall-Reglers. Dies steigert den Wohnkomfort und hilft aktiv beim Energiesparen. Die smarte Lösung bietet bis zu drei individuell einstellbare Heiz- und weitere drei frei einstellbare Kühlprofile mit jeweils sechs Heizphasen sowie 13 Schaltzeitpunkten pro Tag. Über den Homematic IP Wandthermostat mit Schaltausgang lässt sich die Soll-Temperatur in 0,5 °C-Schritten bequem per Einstellrad wählen. Das große beleuchtete Display zeigt die Soll- und Ist-Temperatur wie auch die Luftfeuchtigkeit an. Darüber hinaus können alle Werte auch per Homematic IP App abgelesen und eingestellt werden. Der Wandthermostat wird in klassische Unterputzdosen montiert, was den Austausch bestehender Wandthermostate deutlich erleichtert. Die Abmessungen des Homematic IP Wandthermostats erlauben dabei sogar die Integration in Mehrfachrahmen der führenden Hersteller. Soll der Thermostat ohne den Homematic IP Access Point bzw. ohne die Homematic Zentrale CCU2 genutzt werden, können die gewünschten Einstellungen direkt am Thermostat ohne Smart-Home-Anbindung gewählt werden. Einfaches Aufrüsten einer konventionellen Fußbodenheizungssteuerung zur intelligent gesteuerten Regulierung des Raumklimas per Smartphone durch Austausch der bestehenden Wandthermostate Messung und Anzeige von Soll- und Ist-Temperatur sowie Luftfeuchtigkeit auf großem beleuchtetem Display Bis zu 6 individuell einstellbare Heizprofile (3x Heizen, 3x Kühlen) mit je 6 Heizphasen und 13 Schaltzeitpunkten pro Tag für bedarfsgerechtes Heizen Manuelles Einstellen der Soll-Temperatur (auf 0,5 °C genau) direkt am Stellrad Einfache Montage in vorhandener Unterputzdose Integration in Mehrfachrahmen oder in Rahmen anderer Hersteller (Berker, Busch-Jaeger, ELSO, Gira, Merten, JUNG) Inbetriebnahme und Konfiguration der Fußbodenheizung direkt am Wandthermostaten möglich (auch ohne Homematic IP Access Point bzw. Homematic CCU2) Kann mit dem Access Point in Verbindung mit der Homematic IP App (ohne Folgekosten), der Homematic Zentrale CCU2 sowie mit vielen Partnerlösungen betrieben werden89,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Rentenvertrag und welche Vorteile bietet er für die Altersvorsorge?
Ein Rentenvertrag ist eine Vereinbarung zwischen einer Person und einem Versicherungsunternehmen, bei der regelmäßige Beiträge eingezahlt werden, um im Alter eine lebenslange Rente zu erhalten. Die Vorteile eines Rentenvertrags sind eine sichere und planbare Einkommensquelle im Ruhestand, Schutz vor Altersarmut und die Möglichkeit, individuelle Vorsorgeziele zu erreichen. Zudem können Steuervorteile und staatliche Förderungen die Attraktivität eines Rentenvertrags erhöhen. **
-
Wie funktioniert ein Rentenvertrag und welche Vorteile bietet er für die Altersvorsorge?
Ein Rentenvertrag ist eine Form der privaten Altersvorsorge, bei der regelmäßige Beiträge eingezahlt werden, um im Alter eine lebenslange Rente zu erhalten. Die Beiträge werden von einem Versicherungsunternehmen angelegt und verzinst, um eine ausreichende Rente zu gewährleisten. Vorteile eines Rentenvertrags sind die finanzielle Absicherung im Alter, die Möglichkeit, Steuervorteile zu nutzen und die Flexibilität bei der Wahl der Rentenhöhe und -dauer. **
-
Welche Vorteile bietet ein Rentenvertrag im Vergleich zu anderen Formen der Altersvorsorge?
Ein Rentenvertrag bietet eine lebenslange garantierte Rente, die vor Inflation schützt. Zudem sind die Beiträge steuerlich absetzbar. Rentenverträge bieten eine sichere und planbare Altersvorsorge ohne Risiko von Kapitalverlusten. **
-
Wie hoch ist die gesetzliche Altersrente und welche zusätzlichen Vorsorgeoptionen gibt es in einem Rentenvertrag?
Die Höhe der gesetzlichen Altersrente hängt von verschiedenen Faktoren ab, wie z.B. der Anzahl der Beitragsjahre und dem durchschnittlichen Einkommen. Zusätzliche Vorsorgeoptionen in einem Rentenvertrag können beispielsweise betriebliche Altersvorsorge, Riester-Rente oder private Rentenversicherungen sein. Es ist ratsam, frühzeitig verschiedene Vorsorgeoptionen zu prüfen und individuell auf die eigenen Bedürfnisse anzupassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.